16 september 2026
Belastingdienst controleert BPM bij import strenger: zo voorkom je een naheffing
Key Takeaways
- Auto-import is in 2026 populairder dan ooit: in de eerste twee maanden van het jaar kwamen er meer tweedehands importauto’s bij dan er nieuwe auto’s werden verkocht.
- De Belastingdienst controleert daardoor actiever of de koerslijstwaarde die bij een BPM-aangifte wordt gebruikt, wel klopt — en kan zelf een andere waarde vaststellen.
- Dat kan betekenen dat je achteraf een hoger BPM-bedrag moet betalen dan je aangifte aangaf.
- Een onderbouwd BPM-taxatierapport van een erkend taxateur geeft veel minder ruimte voor discussie dan een standaard koerslijst.
- Tijdens Prinsjesdag 2026 zijn er geen nieuwe BPM-tariefswijzigingen voor 2027 aangekondigd, maar de jeugdige-youngtimerregeling verandert wel geleidelijk.
Auto-import zit in de lift. Sterker nog: in de eerste twee maanden van 2026 werden er meer gebruikte auto’s geïmporteerd dan dat er nieuwe auto’s in Nederland werden verkocht. Logisch, want nieuwe auto’s zijn duur en de BPM-tarieven op nieuwe voertuigen zijn dit jaar opnieuw gestegen: de CO₂-schijfgrenzen daalden met 1,55%, terwijl de schijftarieven met 1,57% omhoog gingen.
Die populariteit heeft ook een keerzijde. De Belastingdienst heeft aangegeven de waardebepaling die importeurs gebruiken voor hun BPM-aangifte voortaan actiever te controleren. In dit artikel leggen we uit wat er verandert, wat het risico is als je hier niets mee doet, en hoe je dat risico klein houdt.
Waarom de Belastingdienst nu beter kijkt
Bij een BPM-aangifte voor een geïmporteerde auto mag je de waardevermindering onderbouwen met een koerslijst (bijvoorbeeld van ANWB of Bovag). Tot nu toe werd die koerslijstwaarde in de praktijk vaak zonder veel discussie geaccepteerd.
Nu er veel meer tweedehands auto’s worden geïmporteerd, wil de Belastingdienst zeker weten dat de gebruikte koerslijstwaarde ook echt overeenkomt met de staat van het specifieke voertuig. De Belastingdienst geeft zelf aan dat een herbeoordeling ertoe kan leiden dat je een ander BPM-bedrag moet betalen dan in je aangifte staat. In de praktijk pakt een correctie vaker hoger dan lager uit.
Wat betekent dit voor jouw aangifte?
Voor de meeste importeurs verandert er niets aan de procedure zelf: je kunt nog steeds kiezen tussen de forfaitaire afschrijvingstabel, een koerslijst of een tegenbewijs BPM-taxatierapport. Wat wél verandert, is het risico dat aan een koerslijstwaarde kleeft die niet goed aansluit bij de werkelijke staat van de auto — denk aan gebruikssporen, kleine schade of afwijkend onderhoud die een gemiddelde koerslijst niet meeneemt.
Wordt jouw koerslijstwaarde achteraf gecorrigeerd? Dan krijg je een naheffing, vaak pas nadat het voertuig al op jouw naam staat. Dat is vervelend en kan flink in de papieren lopen.
Zo voorkom je een naheffing
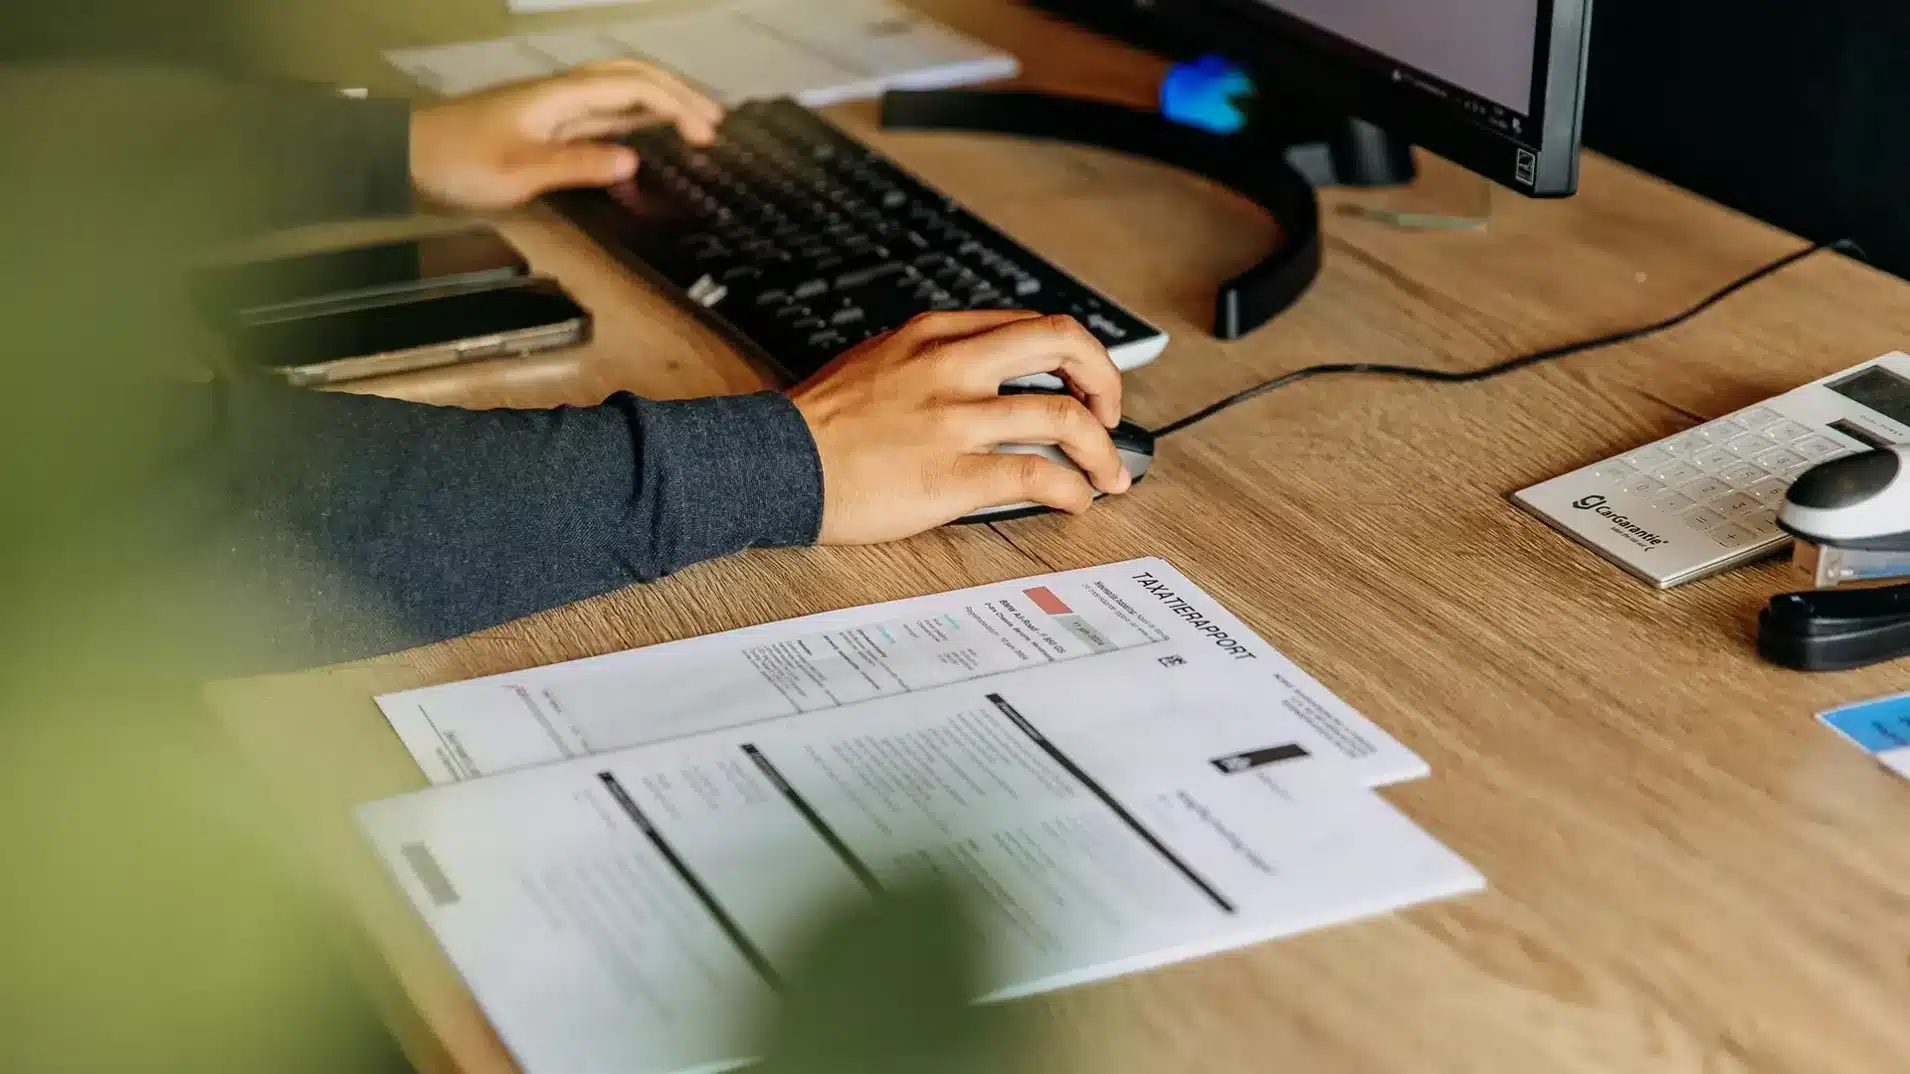
De sterkste onderbouwing die je op dit moment kunt hebben, is een taxatierapport van een erkend taxateur. Daarin wordt de daadwerkelijke staat van jouw auto vastgelegd — inclusief foto’s, schadebeschrijvingen en een onderbouwde waardebepaling — in plaats van een gemiddelde marktwaarde uit een koerslijst. Onze taxateurs staan vaak al de volgende dag op de stoep en het rapport gaat binnen één werkdag naar de Belastingdienst.
Twijfel je of een taxatierapport in jouw situatie voordeliger uitpakt dan een koerslijst? Dat hangt vooral af van de staat van de auto: hoe meer gebruikssporen of schade, hoe groter het verschil vaak is. Heb je de auto net geïmporteerd en moet de BPM-aangifte nog geregeld worden? Dan nemen wij dat gewoon in één keer voor je mee, inclusief het vergelijken van de beschikbare koerslijsten.
Youngtimer-regeling: geen sprong naar 25 jaar
Los van de BPM-controle bracht Prinsjesdag 2026 nog een relevante wijziging voor importeurs van oudere voertuigen. De eerder aangekondigde sprong naar een leeftijdsgrens van 25 jaar voor de youngtimerregeling gaat niet door. In plaats daarvan stijgt de grens geleidelijk: naar 17 jaar in 2027 en naar 20 jaar in 2028. Voertuigen die op 31 december 2025 al aan de destijds geldende grens voldeden, behouden overgangsrecht. Voor BPM-tarieven en CO₂-schijven zelf zijn voor 2027 geen wijzigingen aangekondigd — al kan dat nog veranderen bij de definitieve vaststelling van het Belastingplan in december.
Conclusie
Auto-import blijft in 2026 aantrekkelijk, maar de Belastingdienst kijkt kritischer mee dan voorheen. Wil je zekerheid dat jouw BPM in één keer goed wordt vastgesteld — zonder verrassingen achteraf? Vraag een BPM-taxatierapport aan of laat je complete BPM-aangifte door ons regelen. Is de BPM eenmaal afgehandeld, dan verzorgen we ook meteen de RDW-inschrijving, zodat je voertuig helemaal klaar is voor de weg.
Liever eerst een indicatie van de kosten? Probeer de gratis BPM-calculator of maak een afspraak.
Meer lezen over slim importeren en besparen op je BPM: